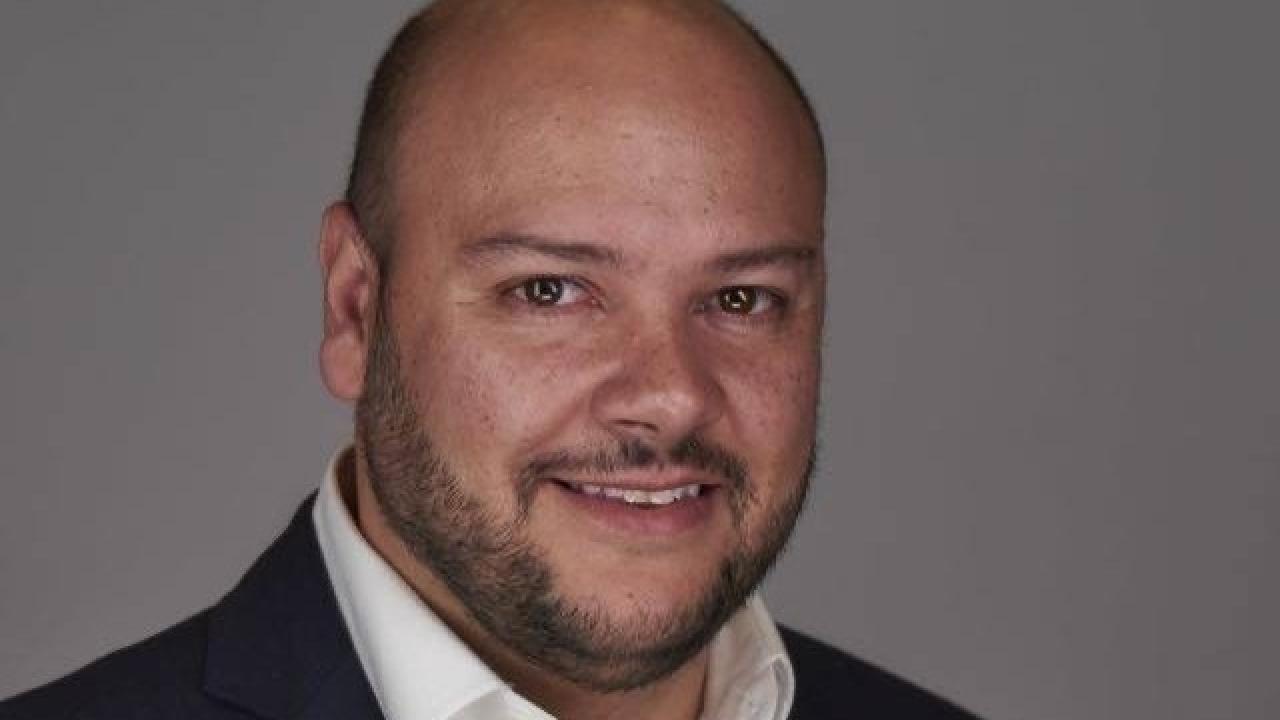
Daniel Ortiz: “Argentina es un mercado sumamente estratégico para NOTO en América Latina”

El LATAM Strategic Advisor de la compañía especializada en prevención del fraude y lavado de dinero explica por qué la Argentina ocupa un lugar central en su expansión, cómo la inteligencia artificial está transformando el delito financiero y por qué la tecnología no reemplazará el control humano.
La aceleración de los pagos digitales y el crecimiento del ecosistema fintech abrieron nuevas oportunidades de inclusión financiera y desarrollo económico en América Latina. Pero también ampliaron la superficie de ataque para estafadores, organizaciones criminales y redes dedicadas al robo de identidad y al lavado de dinero. En ese escenario, NOTO busca consolidar su presencia regional con una estrategia selectiva, apoyada en clientes de referencia y adaptada a las particularidades regulatorias y tecnológicas de cada país.
“Latinoamérica representa hoy una oportunidad muy concreta para NOTO”, afirmó Daniel Ortiz, LATAM Strategic Advisor de la compañía, en una entrevista con Inteligencia Argentina. El ejecutivo describió una región atravesada por cuatro procesos simultáneos: digitalización acelerada, aparición de nuevos actores en los medios de pago, expansión de las fintech y una creciente sofisticación del fraude.
NOTO es una empresa tecnológica con sede en Sofía, Bulgaria, especializada en prevención del fraude y prevención del lavado de dinero.
Su plataforma procesa datos y señales en tiempo real para ayudar a instituciones financieras y empresas de otras industrias a evaluar riesgos y tomar decisiones.
Su cartera global de clientes incluye uno de los grupos bancarios más grandes de México, una de las plataformas tecnológicas más reconocidas de América Latina, bancos digitales y Fintech líderes, una importante plataforma de pagos corporativos y un proveedor regional de infraestructura financiera. En América Latina, NOTO ya tiene presencia en mercados como Argentina, Colombia y México.
Ortiz es ingeniero industrial egresado de la Universidad Iberoamericana de la Ciudad de México y posee un MBA. También cursó programas de formación en liderazgo, gestión empresarial, ética corporativa, anticorrupción y prevención de conflictos de interés. Durante su trayectoria colaboró con compañías como ClearSale, Vesta, Nethone y LexisNexis Risk Solutions, y acumuló experiencia en ventas, desarrollo de negocios, gestión de cuentas clave y operaciones regionales. Su especialización abarca pagos, fraude, ciberdelito, robo de identidad, corrupción, lavado de dinero, sanciones económicas y financiamiento del terrorismo.
De las herramientas aisladas a una visión integral del riesgo
Para Ortiz, el principal desafío ya no consiste únicamente en determinar si una operación es fraudulenta. Las organizaciones necesitan combinar datos de identidad, comportamiento, transacciones, listas de sanciones y prevención del lavado de dinero para decidir con rapidez y precisión.
“Ahí es donde vemos una gran oportunidad para NOTO: apoyar a las organizaciones a pasar de herramientas aisladas a una visión holística e integrada del riesgo”, explicó.
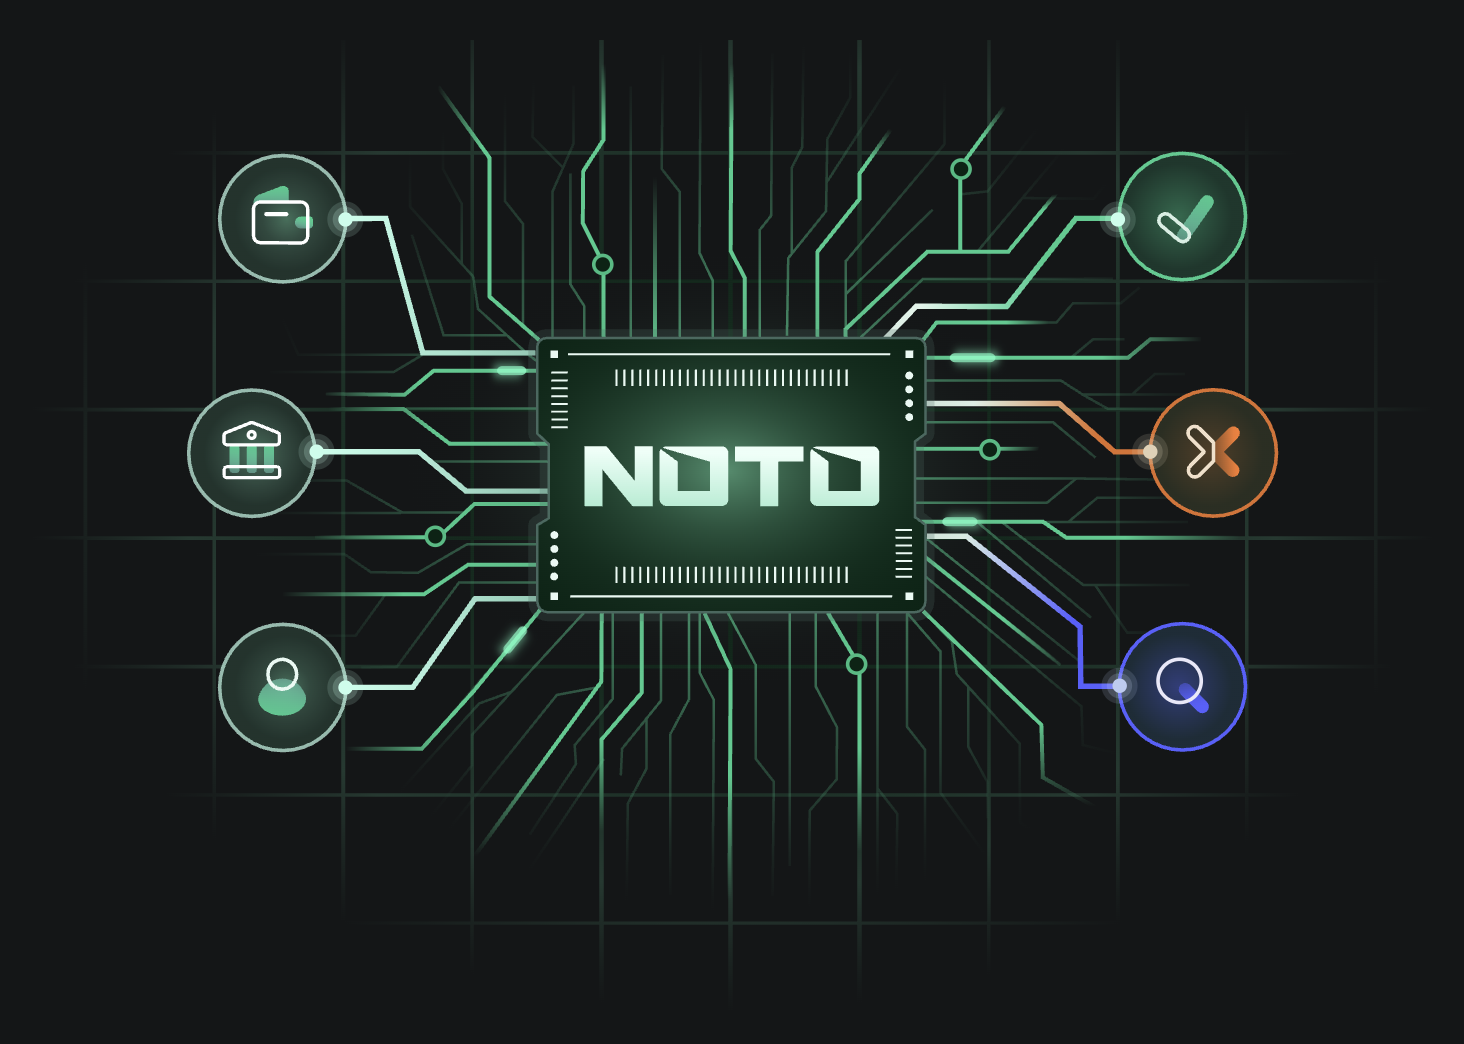
Ese enfoque define el diferencial que la empresa pretende construir frente a una oferta tecnológica que, según Ortiz, suele estar fragmentada entre proveedores especializados en fraude, verificación de identidad, lavado de dinero o análisis de riesgo. La propuesta no consiste en desplazar a esos actores, sino en conectar sus capacidades dentro de una misma plataforma.
“No buscamos ser otra herramienta de prevención del fraude que llegó tarde a la fiesta y ofrece más de lo mismo. Buscamos agregar una tecnología que permita visualizar todo lo que las organizaciones ya tienen implementado”, señaló. El objetivo es reunir múltiples señales y convertirlas en una decisión consistente, trazable y ajustada al perfil de riesgo de cada institución.
Una expansión selectiva en América Latina
La estrategia regional de NOTO parte de una premisa: América Latina no es un mercado homogéneo. Aunque buena parte de sus países comparte el idioma, existen diferencias sustanciales en los sistemas de pago, la regulación, la madurez digital y las modalidades de fraude.
Ortiz advirtió que uno de los errores frecuentes de las empresas extranjeras consiste en asumir que todos los mercados latinoamericanos funcionan de la misma manera. NOTO, afirmó, no intentará desembarcar simultáneamente en una veintena de países. La compañía evaluará cinco variables para establecer prioridades: el tamaño del sector financiero, la madurez digital, el volumen de pagos electrónicos, la presión regulatoria y el grado de sofisticación del fraude.
México, Colombia, Argentina, Brasil y Perú aparecen entre los mercados más relevantes, aunque cada uno ocupa un lugar diferente dentro del plan regional.
“Nuestra prioridad es construir referencias regionales fuertes y después utilizar esas referencias para acelerar la expansión”, explicó.
En un horizonte de dos años, la empresa aspira a desarrollar una operación comercialmente sostenible en lugar de perseguir una presencia geográfica meramente nominal. Para conseguirlo, buscará sumar clientes capaces de transformarse en casos de referencia, demostrar resultados concretos y ampliar progresivamente sus equipos locales de ventas, alianzas, implementación y atención al cliente.
Argentina como punto estratégico
Dentro de ese mapa, la Argentina tiene un papel destacado. Ortiz explicó que el despliegue regional de NOTO comenzó por el Cono Sur y que buena parte de sus clientes latinoamericanos actuales se encuentra concentrada en esta subregión, especialmente en el mercado argentino.
“Argentina para nosotros es un mercado sumamente estratégico dentro de Latinoamérica”, afirmó.
Entre los motivos mencionó la sofisticación del ecosistema fintech, la fortaleza de la comunidad tecnológica y la experiencia de las organizaciones locales en el desarrollo de capacidades avanzadas para gestionar riesgos.
La empresa ya trabaja con distintos clientes vinculados con las fintech y los pagos. Esa inserción inicial podría servir como plataforma para ampliar su actividad en otros países, especialmente mediante compañías argentinas que operan o proyectan operar en México, Colombia y otros mercados.
La posibilidad de configurar reglas, fuentes de información y modelos de riesgo diferentes dentro de una misma plataforma constituye, según Ortiz, una ventaja competitiva. Un sistema como Pix en Brasil, una transferencia, un código QR, una billetera digital o una operación con tarjeta no presentan los mismos riesgos ni están sometidos a las mismas normas. Incluso una misma empresa necesita adaptar sus controles cuando cruza una frontera.
“Cada país tiene una regulación diferente y se necesitan configurar esas regulaciones, esos apetitos de riesgo y el historial de esos modelos en una plataforma. Con NOTO lo podemos hacer y administrar”, sostuvo.
La inteligencia artificial potencia el análisis, pero no elimina la decisión humana
La expansión de la inteligencia artificial modificó tanto las capacidades defensivas como las herramientas disponibles para los delincuentes. Los sistemas automatizados permiten analizar grandes volúmenes de datos, detectar anomalías y encontrar relaciones que antes resultaban difíciles de identificar. Al mismo tiempo, facilitan la creación de deepfakes, identidades sintéticas y ataques más rápidos y sofisticados.
Ortiz resumió esa tensión con una advertencia: la tecnología avanza para bien, pero también para mal. El delito, agregó, se trasladó crecientemente al entorno digital. El robo tradicional cede terreno frente a maniobras destinadas a extraer fondos de una billetera virtual, tomar el control de cuentas o construir identidades falsas.
En ese contexto, la inteligencia artificial puede identificar patrones, comportamientos anómalos y conexiones entre cuentas, dispositivos, direcciones y transacciones. Sin embargo, Ortiz rechazó la idea de que la automatización vuelva prescindibles a los especialistas en riesgo.
“La inteligencia artificial no viene a suplir la ejecución humana, menos aún en los servicios financieros. Automatizar no significa eliminar el control humano”, aseguró. Las decisiones de alto impacto, remarcó, requieren explicabilidad, trazabilidad y capacidad de revisión. “La tecnología va a hacer más eficientes los procesos y aumentar la capacidad de análisis de los equipos de riesgo, pero no los va a reemplazar”.
Deepfakes e identidades sintéticas cambian las preguntas
Las identidades generadas o manipuladas mediante inteligencia artificial obligan a revisar los métodos tradicionales de prevención. Ya no alcanza con preguntar si una transacción parece legítima. También es necesario establecer quién se encuentra detrás de una cuenta, qué comportamiento histórico registra y cómo se relaciona con otras personas, dispositivos o entidades.
“Antes nos preguntábamos si una transacción era fraudulenta o no. Hoy también tenemos que preguntar quién está detrás de una identidad, qué comportamiento histórico tuvo y qué relaciones mantiene esa cuenta o esa persona con otras entidades”, explicó Ortiz.
El historial digital se convierte así en una señal relevante. Una dirección de correo recién creada y sin antecedentes no prueba por sí sola la existencia de un fraude, pero puede justificar controles adicionales frente a otra identidad con actividad consistente y verificable. La clave, según el ejecutivo, es evaluar el conjunto de señales y aplicar medidas proporcionales al riesgo, en lugar de depender de un único indicador.
Cooperación pública y privada contra el ciberdelito
Ortiz también reclamó una mayor coordinación entre los gobiernos y el sector privado. Su propuesta apunta a facilitar el intercambio legal de información, con resguardo de la privacidad y de las normas de protección de datos, para detectar conductas sospechosas y evitar que los delincuentes exploten la fragmentación institucional.
“Si pudiera hacer una petición abierta, pediría mayor comunicación y colaboración entre la industria pública y la privada”, afirmó.
Para el especialista, un ecosistema capaz de compartir información de manera segura permitiría reconocer patrones vinculados con cuentas recién creadas, conexiones ocultas mediante redes privadas virtuales, ubicaciones inconsistentes o negativas a completar verificaciones de identidad.
El desafío radica en construir mecanismos que permitan utilizar esas señales sin convertir la prevención del delito en vigilancia indiscriminada. La cooperación, por lo tanto, debe sostenerse sobre reglas claras, finalidades específicas, seguridad de la información y controles sobre el uso de datos personales.
El objetivo para 2028
Cuando se le preguntó cómo debería posicionarse NOTO en América Latina dentro de dos años, Ortiz planteó una meta concreta: dejar de ser percibida como una empresa nueva y transformarse en un actor regional establecido.
“Queremos que NOTO sea un referente de la industria, con clientes empresariales que nos recomienden de manera recurrente, capacidad para ingresar en nuevos mercados con casos de éxito probados y una operación regional que pueda crecer de manera sostenible”, afirmó.
El camino elegido no se apoya únicamente en sumar tecnología. Ortiz sostuvo que muchas organizaciones adquieren herramientas que luego no utilizan en toda su capacidad o mantienen desconectadas de otros sistemas y áreas internas. Por eso, cerró la entrevista con tres recomendaciones: reflexionar sobre la velocidad del cambio tecnológico, aprovechar correctamente las soluciones ya implementadas y lograr que esas tecnologías se comuniquen entre sí.
En una región donde los pagos digitales crecen al mismo tiempo que las amenazas, la batalla contra el fraude dependerá cada vez menos de una solución aislada. El diferencial estará en la capacidad de combinar datos, conectar herramientas y transformar señales dispersas en decisiones rápidas, auditables y comprensibles. Esa es la posición desde la cual NOTO pretende construir su expansión latinoamericana.