Los bancos alertan por un nuevo riesgo de la inteligencia artificial: agentes que compran y manejan pagos por los usuarios

La próxima revolución de la inteligencia artificial puede ocurrir en el comercio electrónico: sistemas capaces no sólo de recomendar qué comprar, sino también de buscar productos, elegirlos y completar operaciones en nombre del usuario.
Pero grandes bancos internacionales están advirtiendo que el denominado “comercio agéntico” avanza más rápido que las regulaciones y los mecanismos tradicionales de protección al consumidor.
Instituciones como NatWest, Bank of America, ING, Capital One, Commonwealth Bank of Australia y ASB Bank señalaron riesgos relacionados con fraudes, estafas, privacidad y manejo de información financiera sensible.
El problema central es determinar qué sucede cuando una inteligencia artificial recibe autorización para actuar. Un agente podría seleccionar métodos de pago menos seguros, manejar información financiera sensible o intervenir inadvertidamente en operaciones fraudulentas. También aparece una cuestión todavía sin resolver por completo: quién responde cuando una IA realiza una compra incorrecta o no autorizada.
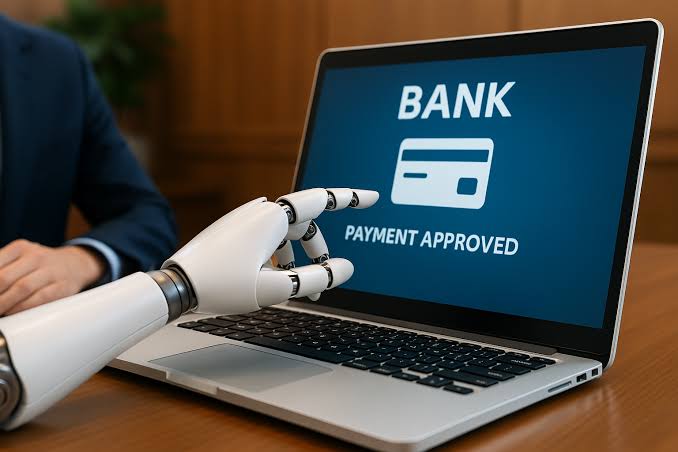
El fenómeno ya empieza a tener impacto comercial. La cadena británica John Lewis informó que las búsquedas que llegan a su plataforma originadas por herramientas de IA pasaron del 0,3% al 2,5% en un año.
Los bancos proponen que los consumidores sean informados claramente cuando una IA interviene en una transacción, además de establecer mayores protecciones para los datos y reglas que permitan determinar responsabilidades.
El cambio puede ser mucho más profundo que la incorporación de un nuevo medio de pago: hasta ahora el usuario utilizaba internet para decidir y comprar. Con los agentes de IA, una parte creciente de esas decisiones podría ser delegada directamente a una máquina.